دليل تحذيري مبسط لمستثمري الخليج
إجابة سريعة: ما هو حساب الهامش وهل ينبغي للمستثمرين السعوديين استخدامه؟
يتيح لك حساب الهامش اقتراض أموال من شركة الوساطة لشراء استثمارات بقيمة أكبر مما يمكنك شراؤه باستخدام أموالك الخاصة فقط، ما يضاعف كلًا من الأرباح والخسائر المحتملة.
على عكس الحساب النقدي، حيث لا يمكنك خسارة أكثر من المبلغ الذي استثمرته، قد يؤدي حساب الهامش إلى خسائر تتجاوز قيمة إيداعك الأولي.
يحدث طلب تغطية الهامش عندما تطلب منك شركة الوساطة إضافة أموال أو بيع بعض المراكز لإعادة حقوق الملكية في الحساب إلى الحد الأدنى المطلوب. وتختلف المدة والإجراءات بحسب شروط شركة الوساطة واللوائح المطبقة.
تفرض حسابات الهامش التقليدية عادةً فائدة على الأموال المقترضة. ويُعامل التمويل القائم على الفائدة عمومًا باعتباره متضمنًا للربا وفق المبادئ السائدة في التمويل الإسلامي، لذلك ينبغي للمستثمرين الراغبين في الالتزام بالشريعة مراجعة هيكل المنتج المحدد، واستشارة مستشار شرعي مؤهل عند الحاجة.
بالنسبة للمستثمرين الأفراد في السعودية والخليج، فإن مخاوف الربا ومخاطر الخسائر التي قد تتجاوز رأس المال تجعل حسابات الهامش التقليدية غير مناسبة لمعظم المبتدئين. افهم دائمًا جميع الشروط قبل فتح حساب من هذا النوع.
يتيح لك حساب الهامش الاقتراض من شركة الوساطة لاستثمار مبلغ أكبر مما تملكه فعليًا. وهذا يعني استخدام الرافعة المالية، والرافعة المالية تعمل في الاتجاهين.
في الحساب النقدي العادي، لا يمكنك استثمار سوى الأموال التي تملكها بالفعل. فإذا أودعت 10,000 ريال سعودي، يمكنك شراء أسهم بقيمة 10,000 ريال سعودي.
أما في حساب الهامش، فتمنحك شركة الوساطة قرضًا، ما يسمح لك عادةً بالاستثمار بما يتراوح بين 1.5 و2 ضعف رأس المال الذي أودعته.
فإذا أودعت 10,000 ريال سعودي، واقترضت 10,000 ريال سعودي، واستثمرت 20,000 ريال سعودي، ثم ارتفع استثمارك بنسبة 20%، فستحقق ربحًا قدره 4,000 ريال سعودي على إيداعك البالغ 10,000 ريال، أي عائدًا بنسبة 40% على رأس مالك الخاص.
لكن إذا انخفض الاستثمار بنسبة 20%، فستخسر 4,000 ريال سعودي، أي 40% من رأس مالك الخاص، وستظل مدينًا بمبلغ القرض البالغ 10,000 ريال سعودي بالإضافة إلى تكاليف التمويل.
هذا الاختلاف، أي تضخيم الأرباح وكذلك تضخيم الخسائر، إلى جانب تكاليف التمويل المستمرة، هو السبب في تصنيف حسابات الهامش باعتبارها أدوات استثمارية مرتفعة المخاطر من جانب الجهات التنظيمية المالية عالميًا، بما في ذلك هيئة السوق المالية السعودية.
كيف تعمل حسابات الهامش؟ آليات ينبغي لكل مستثمر في الخليج فهمها
هناك ثلاثة مفاهيم أساسية تحدد كيفية عمل حسابات الهامش: الهامش الأولي، وهامش الصيانة، وطلب تغطية الهامش.
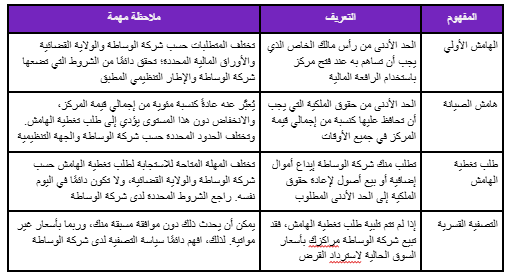
ملاحظة حول الولاية القضائية: تختلف متطلبات الهامش المحددة، بما في ذلك نسب الهامش الأولي وحدود هامش الصيانة، بين الأطر التنظيمية المختلفة. وتطبق شركات الوساطة الأمريكية الخاضعة لـ Regulation T وقواعد FINRA متطلبات تختلف عن شركات الوساطة الخاضعة لتنظيم هيئة السوق المالية السعودية. ارجع دائمًا إلى شروط الهامش الخاصة بشركة الوساطة التي تتعامل معها والقواعد التي تضعها الجهة التنظيمية المسؤولة عن حسابك.
لماذا يكون الهامش خطيرًا بشكل خاص في الأسواق المتقلبة؟
قد تؤدي الأسواق التي تتركز في قطاعات محددة وتتأثر بأسعار السلع إلى ظروف تحدث فيها طلبات تغطية الهامش بسرعة وبأثر كبير.
أظهرت أسواق الأسهم السعودية تاريخيًا حساسية لتحركات أسعار النفط، نظرًا إلى الوزن الكبير لشركات قطاع الطاقة، بما في ذلك أرامكو السعودية.
وعندما تنخفض أسعار السلع بشكل حاد، قد تتراجع أسواق الأسهم ذات التركيز المرتفع في قطاع الطاقة بسرعة وبشكل كبير.
وقد يواجه المستثمر الذي يستخدم الاقتراض بالهامش في مثل هذا السوق أثناء تصحيح حاد طلب تغطية الهامش في الوقت نفسه الذي يصبح فيه توفير رأس مال إضافي أكثر صعوبة، أي عندما تكون أسعار الأصول منخفضة ويكون عدم اليقين في السوق مرتفعًا.
وهذه هي المشكلة الهيكلية المرتبطة بالهامش في الأسواق المتقلبة والمتركزة: فالأحداث الأكثر احتمالًا للتسبب في طلبات تغطية الهامش هي نفسها الأحداث التي تجعل تلبية هذه الطلبات أكثر صعوبة.
وقد تؤدي التصفية القسرية أثناء انخفاض حاد إلى تثبيت الخسائر عند أسعار غير مواتية.
أما المستثمرون الذين يستخدمون حسابًا نقديًا فلا يتعرضون لخطر التصفية الناتجة عن طلبات تغطية الهامش، رغم أنهم يظلون معرضين لخسائر السوق، ولا يوجد ضمان لتعافي الأسعار.
ويعتمد ما إذا كان مستثمر معين يستخدم الهامش خلال حدث معين في السوق سيتلقى فعلًا طلب تغطية الهامش على سعر دخوله، ومتطلبات هامش الصيانة المحددة المطبقة عليه، وتكوين محفظته، وشروط شركة الوساطة.
المخاطر حقيقية، وينبغي فهمها بالكامل قبل استخدام الرافعة المالية.
مهم: يمكن أن تخسر أكثر من كامل قيمة إيداعك في حساب الهامش. فإذا انخفض أحد المراكز بدرجة كبيرة بما يكفي، فقد تصبح مدينًا لشركة الوساطة بأموال تتجاوز ما استثمرته في الأصل. وهذه ليست مخاطر نظرية، بل قد تحدث بالفعل في الأسواق المتقلبة.
هل التداول بالهامش حلال؟
تتضمن حسابات الهامش التقليدية فائدة تُفرض على الأموال المقترضة. ووفق مبادئ التمويل الإسلامي، يُعد ذلك من الربا، وهو غير جائز للمستثمرين المسلمين.
تفرض حسابات الهامش التقليدية تكلفة تمويل على الأموال التي تقرضها شركة الوساطة، وعادةً ما يتم التعبير عنها كنسبة سنوية، رغم اختلاف المعدلات بشكل كبير حسب شركة الوساطة والمبلغ المقترض وأسعار السوق السائدة.
وتُصنف هذه الفائدة على أنها ربا وفق التمويل الإسلامي، ولذلك فهي غير جائزة للمستثمرين المسلمين.
وبالنسبة للمستثمرين في السعودية والخليج، الذين يشكل المسلمون الغالبية العظمى منهم، يُعد ذلك معيارًا أساسيًا للفلترة وليس اعتبارًا ثانويًا.
وتقدم بعض شركات الوساطة بدائل تمويل متوافقة مع الشريعة تختلف في هيكلها عن الهامش التقليدي.
ومن هذه الهياكل المرابحة، وهي صيغة تمويل تقوم على التكلفة مضافًا إليها هامش ربح، حيث يشتري الممول أصلًا ثم يبيعه للعميل بسعر يتضمن هامش ربح متفقًا عليه، بدلًا من فرض فائدة على قرض.
ويختلف هذا الهيكل بشكل جوهري عن الهامش التقليدي القائم على الفائدة من حيث الشكل والأساس التعاقدي. وتُعد المرابحة بالسلع أحد التطبيقات الشائعة المستخدمة في أسواق التمويل الإسلامي.
ملاحظة مهمة: مجرد كون منتج تمويلي مرخصًا من هيئة السوق المالية لا يعني في حد ذاته أنه متوافق مع الشريعة، إذ يتم تقييم الترخيص والتوافق الشرعي وفق إطارين منفصلين.
إذا كنت تشترط رافعة مالية متوافقة مع الشريعة، فتحقق من أن المنتج المحدد قد حصل على موافقة هيئة رقابة شرعية مؤهلة ومحددة بالاسم، وراجع الهيكل التعاقدي الأساسي. واستشر مستشارًا شرعيًا مؤهلًا إذا لم تكن متأكدًا.
حساب الهامش مقابل الحساب النقدي — مقارنة مبسطة
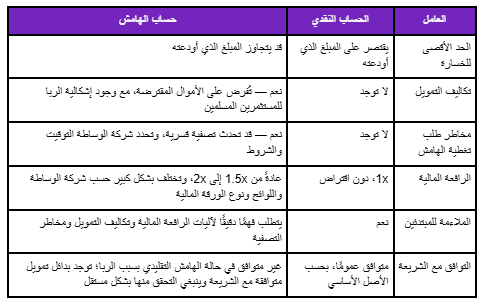
بالنسبة للمستثمرين الذين يرغبون في فهم موقع الهامش ضمن نطاق المخاطر الاستثمارية بشكل عام، يقدم دليل فهم المخاطر في تداول الأسهم إطارًا شاملًا للمخاطر في سياق مستثمري الخليج.
الأسئلة الشائعة
س: ما الفرق بين حساب الهامش والصندوق المتداول ذي الرافعة المالية؟
يستخدم الصندوق المتداول ذو الرافعة المالية، مثل صندوق يتتبع مؤشر S&P 500 برافعة 2x، مشتقات مالية داخل هيكل الصندوق لتوفير الرافعة المالية.
وفي هذه الحالة، لا تقترض أنت الأموال بصورة شخصية، ولا يمكنك خسارة أكثر من قيمة استثمارك.
أما حساب الهامش، فيتضمن اقتراضك شخصيًا من شركة الوساطة، ما ينشئ خطر خسائر قد تتجاوز استثمارك، إلى جانب تكاليف التمويل على المبلغ المقترض.
ويتضمن كلاهما مخاطر مرتبطة بالرافعة المالية، إلا أن آلية العمل والتكاليف وطبيعة الخسائر تختلف بشكل كبير.
وتستهدف العديد من الصناديق المتداولة ذات الرافعة المالية مضاعفًا معينًا من العائد اليومي وتُعاد موازنتها يوميًا، ولذلك قد يختلف أداؤها على الفترات الأطول بشكل كبير عن المضاعف المعلن بسبب تأثير النمو المركب، خصوصًا في الأسواق المتقلبة.
س: متى تصدر شركة الوساطة طلب تغطية الهامش؟
يتم إصدار طلب تغطية الهامش عندما تنخفض حقوق الملكية في حسابك إلى أقل من متطلبات هامش الصيانة التي تحددها شركة الوساطة.
ولتوضيح آلية العمل: إذا اقترضت 10,000 ريال سعودي لشراء أسهم بقيمة 20,000 ريال سعودي، فإن حقوق ملكيتك الأولية تبلغ 10,000 ريال سعودي، أي 50% من قيمة المركز.
وإذا انخفضت قيمة الأسهم إلى نحو 13,333 ريالًا سعوديًا، فستبلغ حقوق ملكيتك نحو 3,333 ريالًا سعوديًا، أو ما يقارب 25% من قيمة المركز.
وإذا انخفضت قيمة المركز إلى أقل من هذا المستوى، فستنخفض نسبة حقوق الملكية إلى أقل من متطلبات هامش صيانة تبلغ 25%، وهو ما قد يؤدي إلى طلب تغطية الهامش أو اتخاذ إجراء للتصفية وفق شروط شركة الوساطة.
س: هل يوفر تطبيق رصيد حسابات هامش؟
تطبيق رصيد هو منصة تعتمد على الملكية المباشرة للأسهم، حيث تمتلك الأوراق المالية الأساسية دون استخدام الرافعة المالية.
ولا تُعد حسابات الهامش جزءًا من العرض الأساسي لتطبيق رصيد.
وهذا يعني أن مستثمري رصيد لا يتعرضون لخطر طلبات تغطية الهامش أو خسارة مبلغ يتجاوز رأس المال الذي أودعوه في مراكز الأسهم.
س: ماذا ينبغي أن أفعل إذا كنت أستخدم الهامش وأرغب في تقليل المخاطر؟
يتطلب تقليل التعرض للهامش تخطيطًا دقيقًا، إذ إن بيع جميع المراكز الممولة بالهامش بسرعة وفي الوقت نفسه أثناء هبوط السوق قد يزيد من الخسائر إذا كانت الأسعار منخفضة بالفعل.
ومن الاعتبارات الرئيسية عند تقليل استخدام الهامش: فهم متطلبات هامش الصيانة الحالية ومقدار الهامش المتاح لديك قبل الوصول إلى مستوى طلب تغطية الهامش؛ وأخذ تكاليف التمويل المستمرة للمراكز المقترضة في الاعتبار؛ وإدراك أن شركة الوساطة تحتفظ بحق تصفية المراكز إذا تم خرق متطلبات هامش الصيانة؛ والنظر في الآثار الضريبية وتكاليف المعاملات الناتجة عن إغلاق المراكز.
ولا يوجد تسلسل واحد صحيح لجميع المستثمرين لتقليل التعرض للهامش، إذ يعتمد النهج المناسب على تكوين مراكزك، وحجم محفظتك، وتكاليف التمويل، وظروف السوق.
إذا لم تكن متأكدًا، فتحدث مع مستشار مالي مؤهل قبل إجراء أي تغييرات.
مقالات ذات صلة على Raseed Invest Learn
الإفصاحات
هذه المقالة لأغراض تعليمية ومعلوماتية فقط، ولا تُعد نصيحة استثمارية ولا توصية أو عرضاً أو دعوة لشراء أو بيع أي ورقة مالية أو أصل رقمي. ينطوي الاستثمار على مخاطر، بما في ذلك احتمال خسارة رأس المال. والأداء السابق لا يضمن النتائج المستقبلية.
تُقدَّم خدمات الوساطة في الأوراق المالية من قِبل Fullerverse (SC) Limited، وهي شركة وساطة وتداول في الأوراق المالية مرخّصة وخاضعة لرقابة هيئة الخدمات المالية في سيشل (رخصة رقم SD152). وFullerverse (SC) Limited شركة مملوكة بالكامل لـ Raseed Invest Inc. العنوان المسجّل: House of Francis, Room 302, Ile Du Port, Mahe, Seychelles.
تُتاح خدمات العملات المشفّرة من قِبل Raseed Crypto LLC ("Raseed Crypto")، وهي مؤسسة خدمات مالية مسجّلة لدى شبكة مكافحة الجرائم المالية الأمريكية (FinCEN) — رقم تسجيل MSB: 31000316890439 — وشركة مملوكة بالكامل لـ Raseed Invest Inc. العملات المشفّرة ليست أسهماً، واستثماراتك فيها غير محمية من قِبل المؤسسة الفيدرالية للتأمين على الودائع (FDIC) أو شركة حماية مستثمري الأوراق المالية (SIPC). وتتّسم العملات المشفّرة بطابع مضاربي مرتفع وتنطوي على درجة عالية من المخاطر، منها التقلّبات الحادة في الأسعار، والتلاعب بالسوق، والانهيارات المفاجئة، ومخاطر الأمن السيبراني. كما أن الأنظمة المنظِّمة للعملات المشفّرة في تطوّر مستمر، وتقع على عاتقك مسؤولية الاطلاع عليها والالتزام بها. وقد يؤدي تداول العملات المشفّرة إلى خسائر كبيرة وفورية ودائمة في القيمة المالية. وينبغي أن تتوافر لديك المعرفة والخبرة المناسبتان قبل الدخول في تداول العملات المشفّرة. لمزيد من المعلومات، يُرجى الاطلاع على إفصاحات مخاطر العملات المشفّرة.
لا تُقدَّم خدمات العملات المشفّرة من قِبل شركة Raseed Invest Limited الخاضعة لرقابة سلطة دبي للخدمات المالية، وهي غير متاحة من خلالها. والمنتجات والخدمات المشار إليها في هذه المقالة ليست متاحة في جميع الولايات القضائية، وهي غير موجّهة إلى أي شخص في أي ولاية قضائية يكون فيها عرضها أو إتاحتها مخالفاً للقوانين أو اللوائح المحلية.