مقارنة شاملة للمستثمرين في السعودية والخليج في 2026
إجابة سريعة: الصناديق الاستثمارية المشتركة أم الصناديق المتداولة — ما أبرز الفروق للمستثمرين السعوديين؟
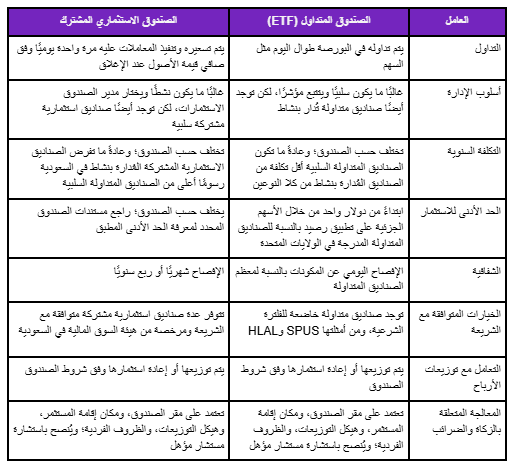
تختلف رسوم الصناديق المتداولة بشكل كبير من صندوق إلى آخر؛ فغالبًا ما تكون نسب المصروفات في الصناديق المتداولة التي تتبع المؤشرات بشكل سلبي أقل بكثير من 0.50%، بينما قد تكون أعلى في الصناديق المتداولة المُدارة بنشاط. لذلك، تحقق دائمًا من نسبة المصروفات الخاصة بالصندوق قبل الاستثمار.
تُظهر تقارير SPIVA الصادرة عن S&P باستمرار أن نسبًا كبيرة من الصناديق المُدارة بنشاط تحقق أداءً أقل من مؤشرات المقارنة الخاصة بها على المدى الطويل، مع اختلاف النتائج حسب الفئة والفترة الزمنية والسوق. ويُنصح بالرجوع إلى تقرير SPIVA الخاص بالمنطقة والفترة ذات الصلة.
يتم تداول الصناديق المتداولة (ETFs) في الوقت الفعلي في البورصات مثل الأسهم، بينما يتم تسعير الصناديق الاستثمارية المشتركة مرة واحدة يوميًا وفق صافي قيمة الأصول (NAV) عند الإغلاق.
يتوفر كلا النوعين في نسخ متوافقة مع الشريعة؛ ومن أمثلة الصناديق المتداولة الخاضعة للفلترة الشرعية SPUS وHLAL، كما تتوفر عدة صناديق استثمارية مشتركة متوافقة مع الشريعة ومرخصة من هيئة السوق المالية في السوق السعودي.
يعتمد مدى ملاءمة الصندوق المتداول أو الصندوق الاستثماري المشترك لك على أهدافك، وأفقك الاستثماري، ومدى اهتمامك بالتكاليف، ومتطلباتك الشرعية. ولا يوجد خيار واحد مناسب لجميع المستثمرين.
تجمع كل من الصناديق الاستثمارية المشتركة والصناديق المتداولة أموال المستثمرين في مجموعة متنوعة من الأصول، لكنها تختلف في طريقة الإدارة والتداول والتسعير والتكاليف.
وتكتسب هذه الفروق أهمية بالنسبة للمستثمرين في الخليج لأن فروق التكاليف قد تتراكم بشكل ملحوظ بمرور الوقت. كما تختلف الرسوم والسيولة وأسلوب الإدارة وخيارات التوافق مع الشريعة بين الهيكلين. ويوضح هذا الدليل كل جانب منها حتى تتمكن من تقييم الهيكل الأكثر ملاءمة لوضعك.
أبرز الفروق: الصندوق المتداول مقابل الصندوق الاستثماري المشترك
يمكن إدارة كل من الصناديق المتداولة والصناديق الاستثمارية المشتركة بصورة نشطة أو سلبية؛ ويعكس الجدول أدناه الهياكل الأكثر شيوعًا وليس قواعد تنطبق على جميع الصناديق.
تأثير تراكم التكاليف — لماذا تهم الرسوم؟
يمكن أن تتراكم الفروق الصغيرة في رسوم الصناديق لتؤدي إلى فروق كبيرة في قيمة الثروة بمرور الوقت.
كمثال توضيحي، إذا استثمر شخصان 100,000 ريال سعودي لكل منهما في صندوقين يحققان عائدًا إجماليًا قدره 8% سنويًا، لكن أحدهما يدفع رسومًا سنوية قدرها 0.25% والآخر يدفع 1.75%، فإن تأثير الرسوم يتراكم بشكل ملحوظ على مدى 20 عامًا.
وباستخدام حسابات النمو المركب السنوي المعتادة، يمكن أن تنمو المحفظة التي تحقق عائدًا صافيًا قدره 7.75% إلى نحو 445,000 ريال سعودي، بينما قد تنمو المحفظة التي تحقق عائدًا صافيًا قدره 6.25% إلى نحو 336,000 ريال سعودي، أي بفارق يقارب 109,000 ريال سعودي نتيجة الفرق المفترض في الرسوم السنوية.
وستختلف النتائج الفعلية بحسب الرسوم الدقيقة، وافتراضات العائد، وتوقيت المساهمات المستخدمة.
ويوضح ذلك أهمية التكاليف، لكنها تظل عاملًا واحدًا من عدة عوامل. فقد يكون الصندوق الأعلى تكلفة الذي يتمتع بخبرة مميزة فعلًا في سوق معين قادرًا في بعض الحالات على تبرير رسومه.
ويظل السؤال الرئيسي دائمًا هو ما إذا كانت عوائد المدير النشط بعد خصم الرسوم يُرجح أن تتجاوز ما قد يحققه بديل استثماري سلبي.
تتابع تقارير SPIVA السنوية الصادرة عن S&P أداء الصناديق المُدارة بنشاط مقارنة بمؤشرات المقارنة الخاصة بها. وتُظهر البيانات باستمرار أنه عبر العديد من الفئات والفترات الزمنية، تحقق نسب كبيرة من الصناديق المُدارة بنشاط أداءً أقل من مؤشرات المقارنة الخاصة بها، مع اختلاف النتائج حسب المنطقة وفئة الأصول والفترة الزمنية.
وللحصول على المقارنة الأكثر صلة، راجع تقرير SPIVA الخاص بالسوق والفئة التي تقيّمها عبر spglobal.com/spdji/en/researc h-insights/spiva.
متى قد يكون الصندوق الاستثماري المشترك أكثر ملاءمة من الصندوق المتداول؟
هناك حالات محددة يمكن أن يوفر فيها الصندوق الاستثماري المشترك السعودي مزايا قد لا يوفرها الصندوق المتداول.
قد يفضل المستثمر السعودي صندوقًا استثماريًا مشتركًا عندما لا يتوفر صندوق متداول يتمتع بسيولة كافية ويوفر نوع التعرض الاستثماري المطلوب، مثل استراتيجية نمو لأسهم الشركات السعودية الصغيرة، أو عندما يوفر الصندوق إعادة استثمار تلقائية لتوزيعات الأرباح بالريال السعودي دون الحاجة إلى تحويل العملات، أو عندما يكون المستثمر بحاجة إلى اعتماد شرعي محدد من هيئة شرعية تضم عالمًا سعوديًا معروفًا، أو عندما يرغب في إدارة استثمارية نشطة ومحترفة ضمن مجال متخصص تتوفر فيه خبرة حقيقية.
ويضم سوق الصناديق الاستثمارية المشتركة في السعودية صناديق متوافقة مع الشريعة ومرخصة من هيئة السوق المالية، وتديرها شركات كبرى مثل دراية، وجدوى للاستثمار، والأهلي المالية.
وقد توفر هذه الصناديق مزايا مثل التسعير بالريال السعودي، والإشراف التنظيمي المحلي، والحوكمة الشرعية الخاصة بكل صندوق.
وتختلف التفاصيل الدقيقة المتعلقة بهيكل الصندوق وعملته والإشراف الشرعي والرسوم وسياسة التوزيعات من صندوق إلى آخر، وينبغي التحقق منها في أحدث مستندات الصندوق.
وبالنسبة للمستثمرين المهتمين تحديدًا بخيارات الصناديق المتداولة المتوافقة مع الشريعة، يغطي دليل أفضل الصناديق المتداولة الحلال للمستثمرين السعوديين صناديق SPUS وHLAL وغيرها من الصناديق الخاضعة للفلترة الشرعية، مع تفاصيل المنهجية والبيانات الحالية.
الخيارات المتوافقة مع الشريعة: الصناديق المتداولة والصناديق الاستثمارية المشتركة
يتوفر كل من الصناديق المتداولة والصناديق الاستثمارية المشتركة في نسخ متوافقة مع الشريعة، ويعتمد الاختيار المناسب على متطلباتك الشرعية المحددة.
بالنسبة للمستثمرين في الصناديق المتداولة الذين يبحثون عن التوافق مع الشريعة، هناك خياران يُشار إليهما على نطاق واسع:
SPUS (SP Funds S&P 500 Sharia Industry Exclusions ETF) — يسعى إلى تتبع مؤشر S&P 500 Sharia Industry Exclusions Index، الذي يطبق فلاتر شرعية على الأنشطة التجارية والنسب المالية إلى جانب استبعادات محددة لبعض القطاعات. راجع أحدث نشرة للصندوق ومنهجية المؤشر لمعرفة معايير الفلترة التفصيلية.
HLAL (Wahed FTSE USA Shariah ETF) — يسعى إلى تتبع مؤشر FTSE Shariah USA Index. ويطبق المؤشر فلترة شرعية تُجريها Yasaar Limited. راجع أحدث نشرة للصندوق ومنهجية المؤشر لمعرفة معايير الفلترة التفصيلية.
ملاحظة: يطبق SPUS وHLAL منهجيتين مختلفتين للفلترة الشرعية. لذلك، لا تفترض أنهما متطابقان، وراجع مستندات كل صندوق، وعند الحاجة احصل على توجيه من مستشار شرعي مؤهل قبل الاستثمار.
فيما يتعلق بصندوق iShares MSCI Saudi Arabia ETF، بالرمز KSA: يتتبع هذا الصندوق مؤشر MSCI Saudi Arabia IMI 25/50 Index، الذي يضم شركات رئيسية مدرجة في تاسي مثل أرامكو السعودية ومصرف الراجحي.
وهو صندوق مؤشر موزون بالقيمة السوقية ويوفر تعرضًا واسعًا للأسهم السعودية. ولا يتم تسويقه باعتباره صندوقًا مخصصًا متوافقًا مع الشريعة أو قائمًا على معايير ESG، ولذلك لا ينبغي تقييمه أو وصفه على هذا الأساس.
وينبغي للمستثمرين الذين يشترطون الفلترة الشرعية أو فلترة ESG البحث عن بدائل تطبق هذه المعايير بشكل صريح.
وبالنسبة للصناديق الاستثمارية المشتركة المتوافقة مع الشريعة والتي توفر تعرضًا للسوق السعودي المحلي، راجع الشروط الرسمية للصندوق، ونشرة المعلومات، والمستندات الشرعية، وتحقق من أن مدير الصندوق مرخص من هيئة السوق المالية.
الأسئلة الشائعة
س: هل صندوق iShares MSCI Saudi Arabia ETF (KSA) متوافق مع الشريعة؟
لا. يتتبع صندوق iShares MSCI Saudi Arabia ETF (KSA) مؤشر MSCI Saudi Arabia IMI 25/50 Index ويوفر تعرضًا واسعًا للأسهم المدرجة في السعودية.
ولا يتم تسويقه باعتباره صندوقًا متوافقًا مع الشريعة، كما أنه لا يطبق فلاتر مخصصة وفق معايير AAOIFI أو غيرها من معايير التمويل الإسلامي.
وينبغي للمستثمرين الذين يشترطون التوافق مع الشريعة استخدام بدائل خاضعة للفلترة الشرعية بشكل مخصص، مثل SPUS أو HLAL، أو الصناديق الاستثمارية المشتركة المتوافقة مع الشريعة والمرخصة من هيئة السوق المالية.
راجع دائمًا نشرة الصندوق ومستندات المنهجية قبل الاستثمار.
س: ما الحد الأدنى للاستثمار في صندوق متداول على تطبيق رصيد؟
يدعم تطبيق رصيد الاستثمار في الأسهم الجزئية ابتداءً من دولار واحد بالنسبة للصناديق المتداولة المدرجة في الولايات المتحدة والمتاحة على المنصة.
ولا تحتاج إلى شراء وحدة كاملة من الصندوق المتداول.
تحقق من تفاصيل الحد الأدنى الحالي للاستثمار مباشرة على المنصة، إذ قد يتم تحديث الشروط بمرور الوقت.
س: هل ينبغي للمستثمر السعودي المبتدئ أن يبدأ بالصناديق المتداولة أم بالأسهم الفردية؟
يعتمد ذلك على أهدافك الفردية، ومستوى معرفتك، والوقت المتاح للبحث، وقدرتك على تحمل المخاطر، ولا توجد إجابة واحدة تناسب جميع المستثمرين.
ومع ذلك، توفر الصناديق المتداولة التي تتبع مؤشرات واسعة تنويعًا مدمجًا عبر عدد كبير من الشركات من خلال عملية شراء واحدة، وهو ما قد يجده بعض المبتدئين مفيدًا كنقطة بداية مقارنة باختيار الأسهم الفردية.
ويمكن إضافة الأسهم الفردية بمرور الوقت مع تطور مهاراتك في البحث والتحليل.
استشر مستشارًا ماليًا مؤهلًا إذا لم تكن متأكدًا من النهج الأنسب لظروفك.
← افتح حسابك على تطبيق رصيد واستكشف الصناديق المتداولة المتاحة على المنصة
مقالات ذات صلة على Raseed Invest Learn
الإفصاحات
هذه المقالة لأغراض تعليمية ومعلوماتية فقط، ولا تُعد نصيحة استثمارية ولا توصية أو عرضاً أو دعوة لشراء أو بيع أي ورقة مالية أو أصل رقمي. ينطوي الاستثمار على مخاطر، بما في ذلك احتمال خسارة رأس المال. والأداء السابق لا يضمن النتائج المستقبلية.
تُقدَّم خدمات الوساطة في الأوراق المالية من قِبل Fullerverse (SC) Limited، وهي شركة وساطة وتداول في الأوراق المالية مرخّصة وخاضعة لرقابة هيئة الخدمات المالية في سيشل (رخصة رقم SD152). وFullerverse (SC) Limited شركة مملوكة بالكامل لـ Raseed Invest Inc. العنوان المسجّل: House of Francis, Room 302, Ile Du Port, Mahe, Seychelles.
تُتاح خدمات العملات المشفّرة من قِبل Raseed Crypto LLC ("Raseed Crypto")، وهي مؤسسة خدمات مالية مسجّلة لدى شبكة مكافحة الجرائم المالية الأمريكية (FinCEN) — رقم تسجيل MSB: 31000316890439 — وشركة مملوكة بالكامل لـ Raseed Invest Inc. العملات المشفّرة ليست أسهماً، واستثماراتك فيها غير محمية من قِبل المؤسسة الفيدرالية للتأمين على الودائع (FDIC) أو شركة حماية مستثمري الأوراق المالية (SIPC). وتتّسم العملات المشفّرة بطابع مضاربي مرتفع وتنطوي على درجة عالية من المخاطر، منها التقلّبات الحادة في الأسعار، والتلاعب بالسوق، والانهيارات المفاجئة، ومخاطر الأمن السيبراني. كما أن الأنظمة المنظِّمة للعملات المشفّرة في تطوّر مستمر، وتقع على عاتقك مسؤولية الاطلاع عليها والالتزام بها. وقد يؤدي تداول العملات المشفّرة إلى خسائر كبيرة وفورية ودائمة في القيمة المالية. وينبغي أن تتوافر لديك المعرفة والخبرة المناسبتان قبل الدخول في تداول العملات المشفّرة. لمزيد من المعلومات، يُرجى الاطلاع على إفصاحات مخاطر العملات المشفّرة.
لا تُقدَّم خدمات العملات المشفّرة من قِبل شركة Raseed Invest Limited الخاضعة لرقابة سلطة دبي للخدمات المالية، وهي غير متاحة من خلالها. والمنتجات والخدمات المشار إليها في هذه المقالة ليست متاحة في جميع الولايات القضائية، وهي غير موجّهة إلى أي شخص في أي ولاية قضائية يكون فيها عرضها أو إتاحتها مخالفاً للقوانين أو اللوائح المحلية.